Educação financeira nas escolas: guia completo para gestores e professores (BNCC, lei e programas 2026)
Guia para gestores e professores: o que a BNCC já exige, o que muda com o PL 2.979/2023 e os programas gratuitos para começar em 2026.

Em resumo
- A BNCC inclui a educação financeira como Tema Contemporâneo Transversal desde 2017, com habilidades de Matemática do 5º ano ao ensino médio.
- O PL 2.979/2023, aprovado pelo Senado em julho de 2026, leva o tema para a LDB e inclui as dimensões fiscal, previdenciária e securitária, mas ainda depende de nova votação na Câmara.
- Aprender Valor, do Banco Central, e Na Ponta do Lápis, do MEC, oferecem projetos, formação e avaliação gratuitos para a escola começar já.
- As pesquisas mostram que o ensino aumenta o conhecimento financeiro, mas mudar comportamento exige decisões reais, leitura crítica do mercado e a família por perto.
- Implementar bem leva um ano letivo: diagnóstico, PPP, formação dos professores, calendário, famílias e medição de resultados.
A educação financeira já faz parte do currículo obrigatório de referência desde 2017, quando a BNCC (Base Nacional Comum Curricular) a incluiu entre os Temas Contemporâneos Transversais (macroárea Economia) e em habilidades de Matemática do 5º ano ao ensino médio. O PL (projeto de lei) 2.979/2023, aprovado pelo Senado em 15 de julho de 2026, leva essa exigência para a LDB (Lei de Diretrizes e Bases da Educação Nacional) e amplia o tema para educação fiscal, previdenciária e securitária, mas ainda precisa de nova votação na Câmara antes da sanção. Enquanto isso, qualquer escola pode começar hoje com programas gratuitos como o Aprender Valor, do Banco Central, e o Na Ponta do Lápis, do MEC, programas criadas para fomentar a educação financeira nas escolas.
Em julho de 2026, 82% das famílias tinham alguma dívida, recorde da série da CNC (Confederação Nacional do Comércio de Bens, Serviços e Turismo), e uma pesquisa divulgada em setembro mostrou que um em cada cinco estudantes dos anos finais e do ensino médio já fez aposta online, mesmo sendo proibido para menores de 18 anos. A bet não espera o aluno ficar adulto pra começar a dar aula, por isso a escola precisa chegar antes.
Este guia foi escrito para você encontrar tudo o que a BNCC já pede, o que muda com o projeto de lei, quais programas públicos estão disponíveis em 2026, como encaixar o tema em cada disciplina e, talvez o mais importante, o que as pesquisas mostram sobre o que funciona de verdade em sala de aula (inclusive um alerta que quase ninguém comenta).
O que é educação financeira escolar (e o que ela não é)
Educação financeira escolar é o trabalho pedagógico que ajuda estudantes a tomar decisões conscientes sobre dinheiro, consumo, crédito, impostos, previdência e seguros ao longo da educação básica. Ela vai além da matemática financeira: envolve comportamento, direitos do consumidor, leitura crítica de propaganda e proteção contra golpes e apostas.
No Brasil, o escopo oficial foi definido pelo Decreto nº 10.393/2020, que instituiu a nova Estratégia Nacional de Educação Financeira (ENEF) e o Fórum Brasileiro de Educação Financeira (FBEF). O decreto fala em quatro dimensões, e vale a pena o professor conhecer cada uma:
| Dimensão | O que o estudante aprende | Pergunta que funciona em sala |
|---|---|---|
| Financeira | Orçamento, consumo, crédito, juros, poupança e investimento | “Quanto custa de verdade o parcelado ‘sem juros’?” |
| Fiscal | O que são tributos, para que servem e como acompanhar o uso do dinheiro público | “Quanto de imposto tem no lanche da cantina?” |
| Previdenciária | Como funciona a Previdência Social e por que contribuir | “Quem vai pagar as suas contas quando você tiver 70 anos?” |
| Securitária | Noções de seguro e proteção do patrimônio | “Se o seu celular for roubado amanhã, quanto você perde?” |
Duas definições ajudam a alinhar a equipe pedagógica:
- Matemática financeira é o conjunto de ferramentas de cálculo (porcentagem, juros simples e compostos, descontos sucessivos).
- Letramento financeiro é o termo usado pela OCDE no PISA para a capacidade de aplicar conhecimento financeiro em decisões reais, considerando riscos, contexto e consequências.
A diferença não é detalhe. Saber calcular juros compostos não impede ninguém de cair no “parcelado sem juros” que embutiu os juros no preço à vista. Uma coisa é fazer a conta; outra é perceber quem está lucrando com ela.
A educação financeira já é obrigatória? O que a BNCC diz
Do ponto de vista curricular, sim. A BNCC, homologada em 2017 e de caráter normativo, inclui a educação financeira entre os Temas Contemporâneos Transversais, na macroárea Economia, junto com Trabalho e Educação Fiscal. O tema também aparece em habilidades de Matemática do 5º ano ao ensino médio. O que faltava era previsão expressa na LDB.
O guia de implementação publicado pelo MEC em 2019 organizou os temas transversais em seis macroáreas, e a macroárea Economia reúne três deles: Trabalho, Educação Financeira e Educação Fiscal. Em 2022, o MEC publicou um caderno temático específico sobre Economia com orientações de prática pedagógica. Pesquisadores da área de Educação Matemática apontam que, com a BNCC, esses temas deixaram de ser apenas sugestões (como eram nos antigos PCN) e passaram a ter natureza obrigatória.
Na prática, porém, a aplicação ficou desigual entre redes e escolas, e parte do debate legislativo trata o tema como “recomendação curricular”. É justamente essa zona cinzenta que o projeto de lei tenta resolver.
Onde a educação financeira aparece na BNCC
| Etapa | Referência na BNCC | O que a habilidade pede | Como aplicar |
|---|---|---|---|
| Todas as etapas | Tema Contemporâneo Transversal (macroárea Economia) | Trabalhar educação financeira e fiscal de forma integrada entre componentes | Projeto interdisciplinar por bimestre |
| 5º ano | EF05MA06 | Calcular porcentagens simples (10%, 25%, 50%, 75%) em contextos de educação financeira | Comparar descontos de encarte de supermercado |
| 6º ano | EF06MA13 | Resolver problemas de porcentagem por proporcionalidade em contextos de educação financeira | Calcular quanto da mesada vai para cada desejo |
| 7º ano | EF07MA02 | Resolver problemas de acréscimos e decréscimos simples no contexto de educação financeira | Simular reajuste de preço e promoção “de mentirinha” |
| 9º ano | EF09MA05 | Trabalhar percentuais sucessivos e taxas, preferencialmente com tecnologia, no contexto da educação financeira | Mostrar por que dois descontos de 10% não somam 20% |
| Ensino médio | EM13MAT203 | Usar aplicativos e planilhas para orçamento familiar e simulação de juros simples e compostos para tomar decisões | Planilha do primeiro salário ou do Pé-de-Meia |
A BNCC não pede que a escola forme investidores. Ela pede que o estudante consiga usar matemática para decidir melhor. Esta é uma diferença que muda o tom da aula.
O que muda com a lei: o PL 2.979/2023 em 2026
O PL 2.979/2023 altera a LDB para incluir a educação financeira, fiscal, previdenciária e securitária como tema transversal e integrador no ensino fundamental e no ensino médio, sem criar disciplina nova. O Senado aprovou o texto em 15 de julho de 2026, com substitutivo da relatora. Como houve mudanças, o projeto voltou à Câmara e, até a atualização deste guia, não havia sido sancionado.
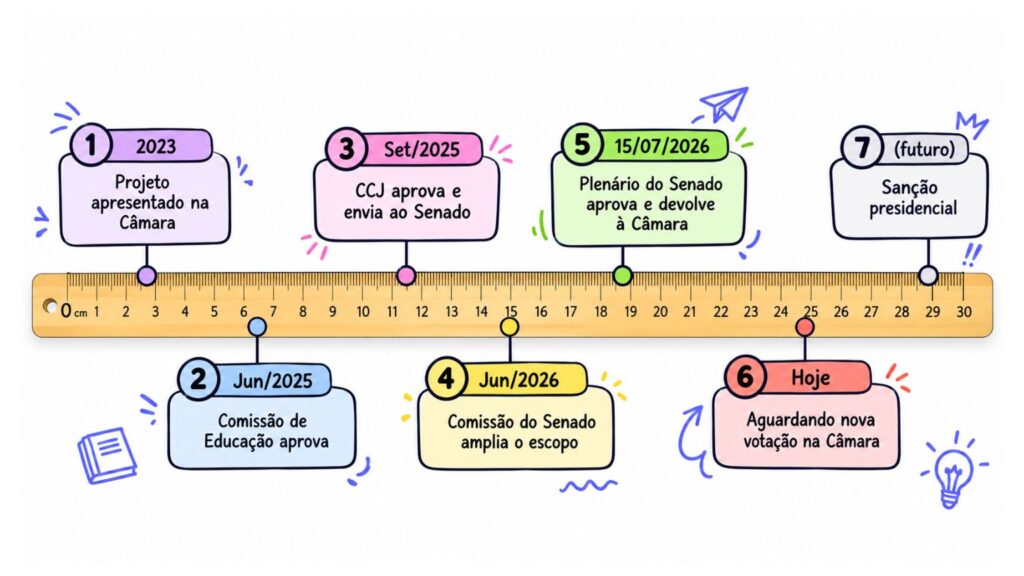
Linha do tempo do projeto
| Data | Etapa | O que aconteceu |
|---|---|---|
| 2023 | Apresentação | Projeto da deputada Any Ortiz propõe incluir educação financeira na LDB, com campanha nacional e selo “Escola Amiga da Educação Financeira” |
| Junho/2025 | Comissão de Educação da Câmara | Aprovado substitutivo do relator Maurício Carvalho, que retirou a campanha e o selo |
| Setembro/2025 | CCJ da Câmara | Aprovado em caráter conclusivo e enviado ao Senado |
| 30/06/2026 | Comissão de Educação do Senado | Aprovado substitutivo da senadora Teresa Leitão, que incluiu as dimensões fiscal, previdenciária e securitária |
| 15/07/2026 | Plenário do Senado | Aprovação simbólica; texto volta à Câmara por ter sido alterado |
| Outubro/2026 | Câmara dos Deputados | Aguardando nova análise (sem data de votação divulgada até esta atualização) |
O que muda na prática se o projeto virar lei
- Sai do “deveria” e entra no “tem que”. Com a previsão na LDB, a principal lei da educação brasileira, a cobrança passa a ter força de lei, e não só de diretriz curricular.
- O escopo fica maior. Além de dinheiro e consumo, entram impostos e serviços públicos, Previdência Social e noções de seguro.
- O poder público precisa agir em conjunto. O texto aprovado no Senado prevê que órgãos de educação, arrecadação, previdência e seguros atuem de forma articulada para viabilizar as diretrizes pedagógicas.
Outras propostas no radar
O PL 2.979/2023 é o mais avançado, mas não é o único. Em maio de 2026, a Comissão de Assuntos Econômicos do Senado aprovou o PL 2.356/2024, que cria a Política Nacional de Educação Empreendedora e Financeira. Na Câmara, o PL 471/2026 propõe uma disciplina obrigatória de Educação Financeira. Municípios também estão legislando por conta própria: Santa Cruz do Sul (RS) sancionou a Lei nº 9.649/2024, e a Câmara de Taboão da Serra (SP) aprovou em setembro de 2026 um projeto que autoriza levar o tema à rede municipal.
Recado para o gestor de escola: não vale a pena esperar a sanção. A BNCC já pede o trabalho, os materiais gratuitos já existem e, quando a lei chegar, quem começou antes vai estar com o PPP (Projeto Político-Pedagógico) pronto em vez de correndo atrás.
Por que isso importa agora: os números que a escola não pode ignorar
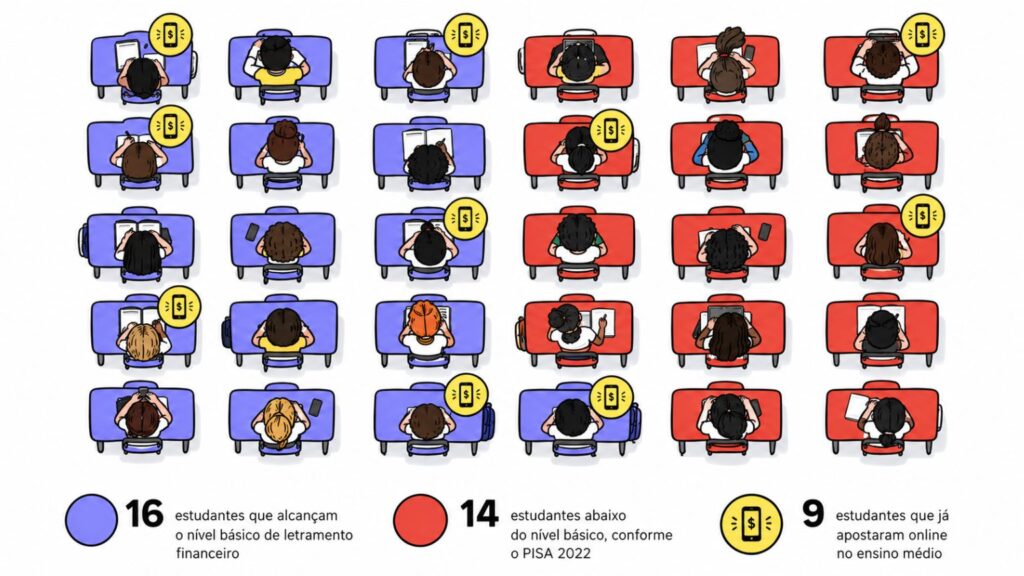
Porque o Brasil chega atrasado e caro a essa conversa. No PISA 2022, cerca de 45% dos estudantes brasileiros de 15 anos ficaram abaixo do nível básico de letramento financeiro, contra 18% na média da OCDE. Ao mesmo tempo, 82% das famílias têm dívidas e um em cada cinco alunos dos anos finais e do ensino médio já apostou online.
| Indicador | Dado | Fonte | Tradução para a sala de aula |
|---|---|---|---|
| Letramento financeiro (PISA 2022) | Brasil com 416 pontos, contra média de 498 da OCDE; 18º lugar entre 20 países e economias | OCDE, 2024 | O país está entre os últimos colocados da avaliação |
| Estudantes abaixo do nível básico | Cerca de 45% no Brasil, contra cerca de 18% na OCDE | OCDE, 2024 | Numa turma de 30 alunos de 15 anos, 13 ou 14 não dominam o básico |
| Evolução | Eram 53% abaixo do básico em 2015 | OCDE / Inep | Houve avanço, mas lento |
| Desigualdade | 86 pontos de diferença entre os estudantes mais ricos e os mais pobres | OCDE, 2024 | Quem mais precisa é quem menos aprende |
| Endividamento das famílias | 82% das famílias com dívidas a vencer em julho de 2026; 84,9% entre as que ganham até 3 salários mínimos | CNC, Peic | A dívida chega em casa antes do aluno terminar a escola |
| Apostas entre estudantes | 20,4% dos alunos dos anos finais e do ensino médio já apostaram online; no ensino médio, 27,3% | Frente Parlamentar Mista da Educação e Equidade.info, 2026 | Numa turma de 35 alunos do ensino médio, 9 ou 10 já apostaram |
Ou seja: a maioria dos nossos adolescentes está entrando na vida adulta sem ferramenta para reconhecer golpe, num país em que o golpe do Pix virou assunto de almoço de domingo. Quem não aprende sobre dinheiro na escola acaba aprendendo com o gerente, com o influenciador da bet ou com o golpista. E essas aulas costumam sair bem mais caras.
Educação financeira na escola funciona? O que dizem as pesquisas
O maior experimento já feito no Brasil, com cerca de 25 mil alunos do ensino médio, elevou a proficiência financeira e até a taxa de aprovação. Porém, também aumentou o uso de crédito caro em compras, mostrando que conhecimento sem foco em proteção não basta.
A ENEF fez um experimento em que levou um programa de educação financeira, trabalhado de forma transversal, a 892 escolas públicas de seis estados (Ceará, Espírito Santo, Minas Gerais, Rio de Janeiro, Rio Grande do Norte e Tocantins). O Banco Mundial avaliou o impacto com um ensaio controlado aleatorizado, o método considerado padrão-ouro, e os resultados foram publicados no American Economic Journal: Applied Economics em 2016.
O programa aumentou a proficiência financeira dos estudantes em um quarto de desvio-padrão, elevou as taxas de aprovação e melhorou hábitos de poupança e de planejamento de gastos, com efeito positivo inclusive sobre os pais. O ponto de atenção: os alunos do programa também passaram a usar mais crédito caro para fazer compras.
O experimento do ensino fundamental (2015)
Outra avaliação aleatorizada, feita em 101 escolas municipais de Manaus e Joinville, encontrou efeito positivo sobre a proficiência financeira, principalmente entre estudantes dos anos finais, e sinais de melhora em comportamentos de curto prazo. Não houve, porém, impacto sobre o desempenho escolar geral.
O dado das bets que acende o alerta
Na pesquisa sobre apostas divulgada em setembro de 2026, o coordenador do estudo, Guilherme Lichand, observou que escolas com maior proporção de alunos com letramento financeiro apresentavam maior probabilidade de apostas entre os estudantes e menor controle sobre ganhos e perdas. É uma associação, não uma prova de causa e efeito, mas é um sinal que nenhum educador deveria ignorar.
A leitura da Me Poupe!
Juntando as evidências, a conclusão é desconfortável e útil: ensinar a fazer conta sem ensinar a desconfiar pode produzir o pior dos mundos, o aluno que se acha esperto demais para cair e por isso cai. Educação financeira que ensina e protege de verdade, trata o mercado como ele realmente é, cheio de produtos desenhados para lucrar com impulso, pressa e desinformação. Na prática, isso significa quatro mudanças de foco:
- Decisão real, com dinheiro real. Mesada, primeiro salário, Pé-de-Meia e compras do dia a dia ensinam mais do que exercício com “João comprou 3 maçãs”.
- Anatomia do modelo de negócio. Antes de perguntar “quanto rende”, pergunte “como essa empresa ganha dinheiro com você”. Vale para cartão, crediário, bet, curso milagroso e influenciador de “renda extra”.
- Família junto. O efeito sobre os pais no experimento do ensino médio mostra que a escola pode ser porta de entrada para a casa inteira.
- Medir comportamento, não só prova. Pergunte quanto o aluno guardou, se pesquisou preço, se reconheceu um golpe, e não só se acertou a fórmula.
Erros comuns na educação financeira escolar (e como evitar)
Os erros mais frequentes são tratar o tema como evento isolado, reduzi-lo a cálculo, transformá-lo em vitrine de banco, constranger famílias endividadas e ignorar apostas e golpes digitais. Todos têm a mesma raiz: esquecer que o objetivo é proteger e dar autonomia ao estudante, não vender produto nem formar investidor precoce.
- Fazer só uma palestra por ano. Evento isolado não muda hábito. Distribua os conteúdos por todos os bimestres e deixe o tema aparecer em várias disciplinas ou em uma disciplina exclusiva.
- Virar aula de fórmula. Juros compostos são importantes, mas a pergunta que protege é “quem lucra com essa decisão?”. Combine cálculo com leitura crítica.
- Abrir a porta para quem quer vender. Palestra patrocinada por banco ou corretora não é educação financeira, é prospecção com crachá de visitante. Escolhar parceiros sem produto para oferecer aos alunos.
- Constranger quem tem dívida em casa. Quatro em cada cinco famílias têm dívidas. A aula deve explicar como o sistema funciona, nunca culpar a família do aluno.
- Fingir que bet e golpe não existem. Se 27% dos alunos do ensino médio já apostaram, o assunto já está na sala. Melhor a escola falar dele com dados do que o algoritmo falar sozinho.
Conclusão
A educação financeira nas escolas não depende da sanção de uma lei para começar. A BNCC já pede o trabalho desde 2017, o PL 2.979/2023 deve dar a ele força de lei e ampliar o escopo para impostos, previdência e seguros, e os programas públicos gratuitos já entregam projetos prontos, formação e avaliação. O que as pesquisas mostram é que ensinar a fazer conta melhora o conhecimento, mas proteger o aluno exige mais: decisões reais, leitura crítica do mercado, família envolvida e acompanhamento de comportamento.
Num país em que quatro em cada cinco famílias têm dívidas e as apostas chegam antes da maioridade, a escola que ensina dinheiro não está adicionando um tema. Está devolvendo ao aluno o controle de uma parte da própria vida. E isso, para a gente, é o que ensinar pra libertar significa.
Perguntas frequentes
A educação financeira é obrigatória nas escolas?
Do ponto de vista curricular, sim: a BNCC, de caráter normativo, inclui a educação financeira como Tema Contemporâneo Transversal e em habilidades de Matemática desde 2017. A previsão expressa na LDB depende do PL 2.979/2023, aprovado pelo Senado em julho de 2026 e em nova análise na Câmara.
O PL 2.979/2023 cria uma disciplina de educação financeira?
Não. O texto aprovado pelo Senado mantém a educação financeira como tema transversal e integrador, trabalhado dentro das disciplinas existentes, com autonomia para cada escola definir a abordagem no seu projeto pedagógico.
Quais habilidades da BNCC tratam de educação financeira?
As principais são EF05MA06, EF06MA13, EF07MA02 e EF09MA05, no ensino fundamental, e EM13MAT203, no ensino médio, além do Tema Contemporâneo Transversal Educação Financeira, que deve atravessar todos os componentes.
Escola particular pode usar o Aprender Valor?
Pode. Desde 2024, a plataforma do Banco Central está aberta a escolas particulares e ao público em geral. O acesso é feito com conta gov.br nível prata ou ouro, e todo o material é gratuito.
O que é o programa Na Ponta do Lápis e como aderir?
É o programa do MEC, criado pela Portaria nº 502/2025, que coordena ações federais de educação financeira, fiscal, previdenciária e securitária na educação básica. A adesão é voluntária e feita pelas redes estaduais e municipais, por meio de termo de compromisso com o MEC.
A partir de que idade dá para ensinar educação financeira?
Desde a educação infantil, com temas como escolha, espera e valor do trabalho. A BNCC traz habilidades explícitas a partir do 5º ano, e o grau de complexidade cresce até o ensino médio, quando entram crédito, impostos, previdência e investimentos.