LDB (lei de diretrizes e bases da educação nacional) e educação financeira
O que é a LDB, como ela surgiu, quem a escreveu e o que a lei diz hoje sobre ensinar educação financeira nas escolas.

Em resumo
- A LDB é a Lei nº 9.394, de 20 de dezembro de 1996, sancionada sem vetos, e organiza toda a educação escolar brasileira.
- Ela levou cerca de oito anos de tramitação e foi aprovada na forma do substitutivo do senador Darcy Ribeiro, por isso é chamada de Lei Darcy Ribeiro.
- A LDB não cita expressamente a educação financeira, mas exige a base nacional comum no artigo 26, origem da BNCC, que acolheu o tema como transversal.
- O PL 2.979/2023 foi aprovado pelo Senado em 15 de julho de 2026, com emenda, e voltou à Câmara dos Deputados, portanto ainda não é lei.
- Estudo do Banco Central de 2020 mostrou que jovens que tiveram aulas de educação financeira no ensino médio usaram 9,03% menos cheque especial anos depois.
A Lei de Diretrizes e Bases da Educação Nacional, a LDB, é a Lei nº 9.394, de 20 de dezembro de 1996, e funciona como a lei geral da educação no Brasil: ela define o que é educação básica, como ela se organiza, de quem é cada responsabilidade e o que todo currículo precisa conter. Sobre a relação entre LDB e educação financeira, até outubro de 2026, a LDB não cita expressamente a educação financeira como conteúdo obrigatório, mas é ela que cria a base nacional comum curricular, e é por esse caminho que o tema educação financeira chegou às escolas.
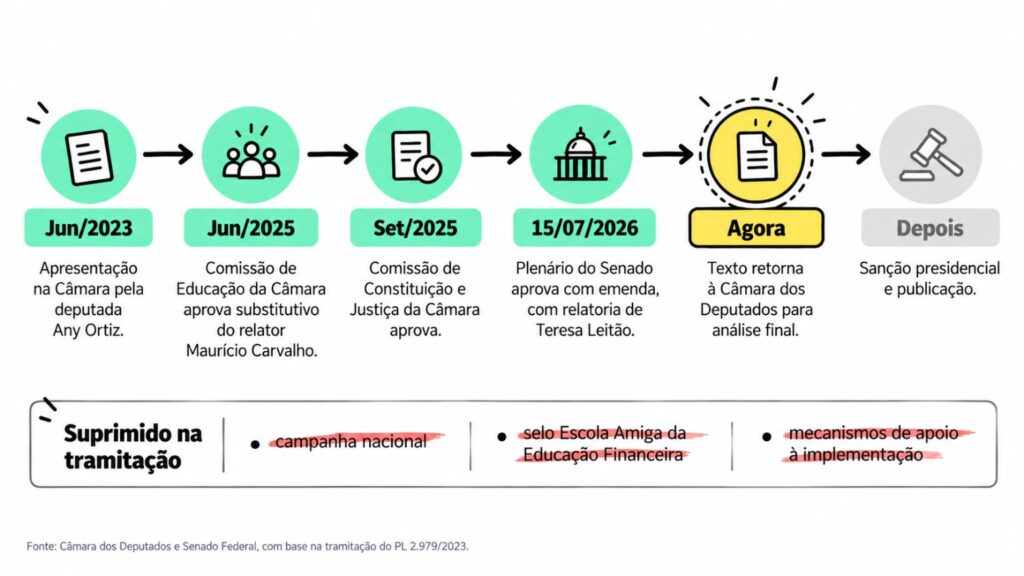
Isso pode mudar. Em 15 de julho de 2026, o Plenário do Senado aprovou, com emenda, o Projeto de Lei nº 2.979/2023, que altera o artigo 26 da LDB para prever o ensino de educação financeira como tema transversal e integrador no ensino fundamental e no ensino médio, segundo registro do Senado Federal. Como foi aprovado com alteração, o texto voltou à Câmara dos Deputados e ainda não virou lei.
No andamento deste artigo você vai entender o que a LDB é, de onde ela veio, quem a construiu, como ela se encaixa na hierarquia das normas educacionais e qual o efeito prático disso tudo na vida financeira de crianças e adolescentes.
O que é a LDB?
A LDB é a lei que traduz, em regras aplicáveis, o direito à educação previsto na Constituição Federal de 1988. Ela organiza toda a educação escolar brasileira, da creche à pós-graduação, definindo níveis, modalidades, princípios, deveres do Estado e da família e competências de União, estados e municípios.
Costuma-se chamá-la de Carta Magna da educação, e o apelido faz sentido pela posição que ela ocupa. Abaixo dela vêm as diretrizes curriculares, as resoluções do Conselho Nacional de Educação (CNE), os currículos das redes e os projetos pedagógicos das escolas. Acima dela, só a Constituição.
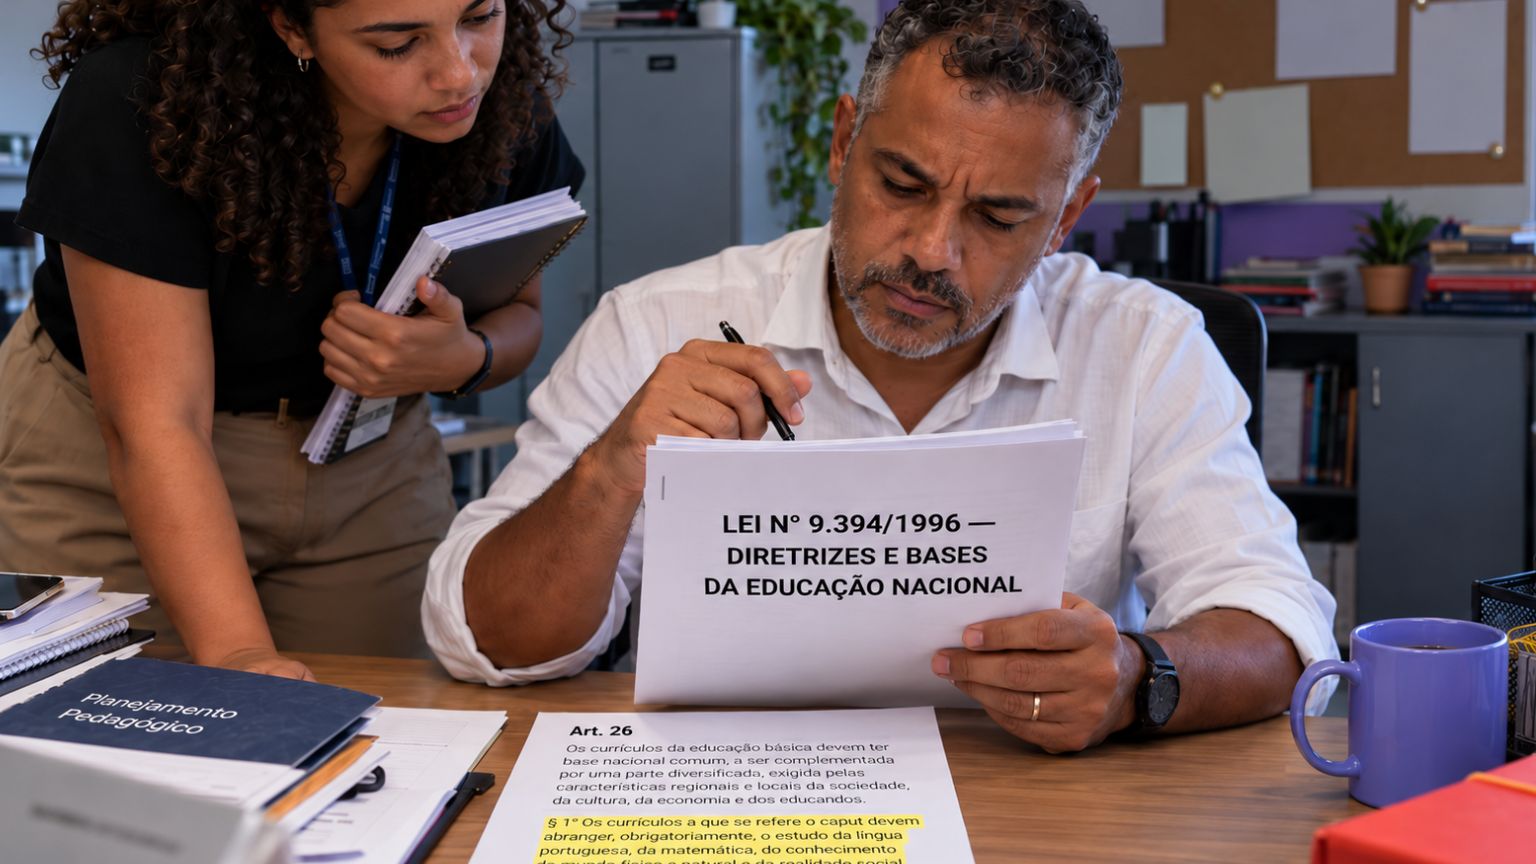
Para efeito de currículo, o artigo mais citado é o 26, que determina que os currículos da educação infantil, do ensino fundamental e do ensino médio devem ter uma base nacional comum, complementada por uma parte diversificada, definida conforme as características regionais e locais. É desse artigo que nasce a Base Nacional Comum Curricular (BNCC) e, por tabela, o endereço atual da educação financeira na escola.
Como e por que a LDB surgiu?
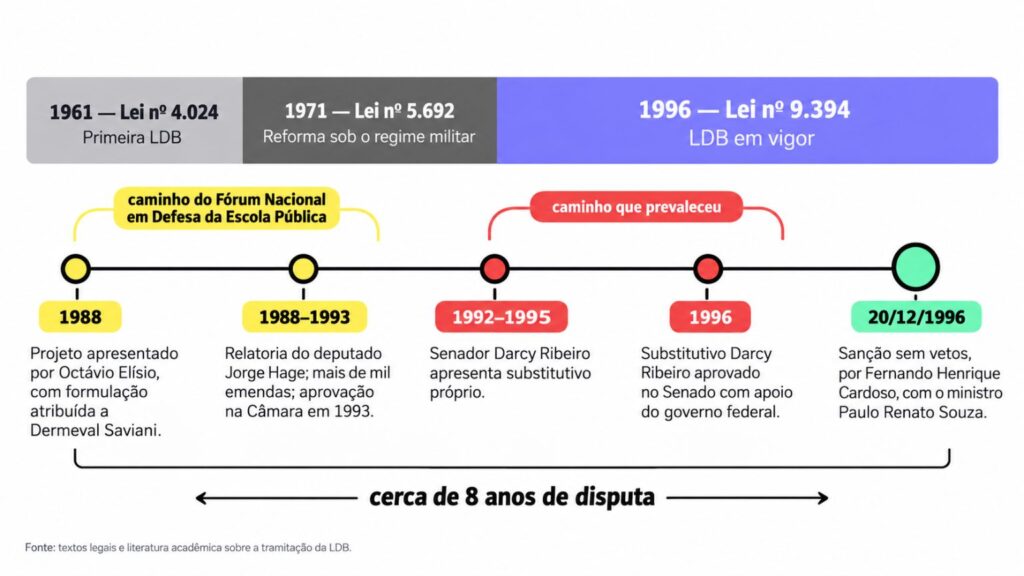
A LDB de 1996 é a terceira lei desse tipo no país. A primeira LDB foi a Lei nº 4.024, de 1961, discutida por mais de uma década. A segunda, a Lei nº 5.692, de 1971. Com a Constituição de 1988, ficou claro que o país precisava de uma nova lei geral, coerente com o direito universal à educação.
A tramitação começou ainda em 1988 e durou cerca de oito anos. O primeiro projeto foi apresentado à Câmara dos Deputados pelo deputado Octávio Elísio, com formulação intelectual atribuída ao educador Dermeval Saviani e ao Fórum Nacional em Defesa da Escola Pública. O texto foi relatado pelo deputado Jorge Hage e, segundo registros históricos sobre a tramitação, recebeu mais de mil emendas até ser aprovado na Câmara em 1993.
No Senado, a história virou. O senador Darcy Ribeiro apresentou um substitutivo próprio, aprovado em plenário em 1996 com apoio do governo federal, e foi esse texto, e não o acumulado de audiências da Câmara, que se transformou na lei. A Lei nº 9.394 foi sancionada em 20 de dezembro de 1996, sem vetos, pelo presidente Fernando Henrique Cardoso, com o ministro da Educação Paulo Renato Souza.
Essa disputa explica um traço importante da LDB: ela é enxuta e flexível, com muito espaço para regulamentação posterior. Isso tem vantagem, porque a lei envelhece devagar, e tem preço, porque quase tudo o que é concreto depende de normas infralegais e de implementação.
Quem elaborou a LDB?
A LDB em vigor é resultado de um processo coletivo e disputado, mas o texto final é conhecido como Lei Darcy Ribeiro, por ter nascido do substitutivo apresentado pelo senador no Senado. O crédito, porém, não começa nele.
Três conjuntos de atores moldaram a lei. O primeiro é o campo acadêmico e o movimento de educadores, organizados no Fórum Nacional em Defesa da Escola Pública, que alimentaram o projeto original e o substitutivo Jorge Hage com anos de audiências públicas. O segundo é o Congresso Nacional, onde a disputa entre Câmara e Senado definiu o desfecho. O terceiro é o Executivo federal, que apoiou politicamente a versão aprovada.
Vale guardar essa informação por um motivo prático. Quando se discute hoje incluir ou não educação financeira na LDB, a pergunta de fundo é a mesma de 1996: até onde a lei federal deve detalhar o currículo e onde começa a autonomia pedagógica das redes e das escolas.
Como a LDB funciona na prática?
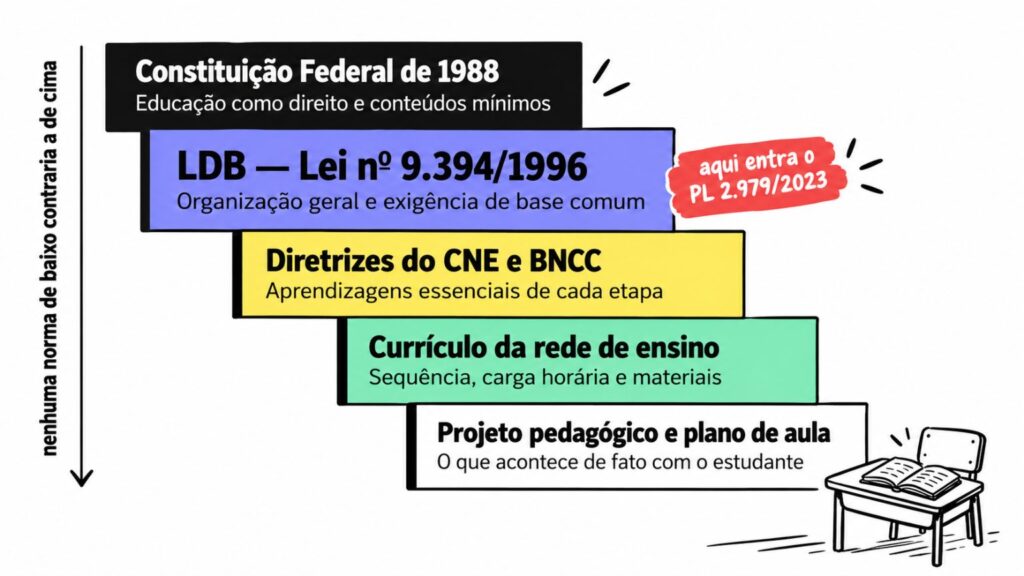
A LDB funciona como o primeiro degrau de uma escada de normas que termina na sala de aula. Ela estabelece princípios e obrigações gerais; os detalhes vêm depois, em resoluções, bases curriculares e planos. Nenhuma norma de degrau inferior pode contrariar a de cima.
A escada ajuda a entender por que uma mudança na LDB tem efeito tão amplo. Alterar a lei significa mexer na origem de todo o resto.
| Degrau | Documento | O que define |
|---|---|---|
| 1 | Constituição Federal de 1988 | Educação como direito e conteúdos mínimos |
| 2 | LDB, Lei nº 9.394/1996 | Organização geral da educação e exigência de base comum |
| 3 | Diretrizes e resoluções do CNE e BNCC | Aprendizagens essenciais de cada etapa |
| 4 | Currículo da rede de ensino | Como a Base vira sequência e carga horária |
| 5 | Projeto pedagógico e plano de aula | O que acontece de fato com o estudante |
A LDB também sofre atualizações frequentes. Só em 2024, por exemplo, ela foi alterada pela Lei nº 14.945, que reorganizou o ensino médio, e pela Lei nº 15.001, que criou requisitos de transparência pública em matéria educacional. Ou seja: a lei de 1996 é um documento vivo.
A LDB obriga a escola a ensinar educação financeira?
Hoje, não de forma expressa. A LDB não traz um artigo que nomeie a educação financeira como conteúdo obrigatório da educação básica. O que ela faz é exigir a base nacional comum no artigo 26, e é a BNCC, homologada em 2017 e 2018, que incluiu a educação financeira como tema contemporâneo transversal, além de citá-la no texto de habilidades de Matemática.
A diferença entre as duas situações é jurídica e, principalmente, política. A BNCC é norma obrigatória e já sustenta a presença do tema na escola. Mas a BNCC pode ser revista por resolução do CNE, enquanto um dispositivo na LDB só muda com nova lei aprovada pelo Congresso e sancionada. Estar na lei dá estabilidade e peso simbólico.
É por isso que o Congresso acumula propostas sobre o assunto. Há projetos antigos, como o PL 2.107/2011 e o PL 4.882/2020, e recentes, como o PL 1.510/2025, do senador Nelsinho Trad, e o PL 4.975/2026, do deputado Sidney Leite, todos alterando a LDB para inserir o tema no currículo. O que mais avançou até agora é o PL 2.979/2023.
O que muda se o PL 2.979/2023 virar lei?
Se aprovado em definitivo e sancionado, o projeto inclui a educação financeira na LDB como tema transversal e integrador dos currículos do ensino fundamental e do ensino médio. O texto prevê que o tema seja trabalhado de forma integrada a componentes já existentes, como Matemática, História e Geografia, preservando a autonomia pedagógica da escola.
A trajetória do projeto ajuda a entender o tamanho da mudança. Apresentado pela deputada Any Ortiz em junho de 2023, o texto original previa também uma campanha nacional e um selo de reconhecimento para escolas, itens suprimidos na Câmara pelo relator, deputado Maurício Carvalho, em junho de 2025. No Senado, a relatora Teresa Leitão ampliou o escopo para incluir educação fiscal, previdenciária e securitária. O Plenário aprovou em 15 de julho de 2026 e, por ter emendado o texto, devolveu o projeto à Câmara.
O ponto crítico é o que sobrou pelo caminho. Ao perder os mecanismos de incentivo e apoio, o projeto virou, essencialmente, uma declaração de intenção curricular. Vale repetir a crítica que circulou no debate público: mudar a lei não forma professor, não compra material e não abre espaço no planejamento. Quem acha que a aprovação resolve o problema está confundindo largada com chegada.
Qual é o impacto da LDB na educação financeira de crianças e adolescentes?
O impacto da LDB é indireto, mas estrutural: é ela que cria a exigência de base comum e, portanto, a porta de entrada pela qual a educação financeira virou conteúdo oficial. Sem o artigo 26, não haveria BNCC, e sem BNCC a educação financeira continuaria dependendo da boa vontade de cada rede.
O limite desse arranjo aparece nos dados.
- Na avaliação de letramento financeiro do Pisa 2022, divulgada pela OCDE em 2024, o Brasil obteve 416 pontos, contra 498 da média dos países da OCDE, com 46,7% dos estudantes brasileiros abaixo do nível mínimo de proficiência, ante 18% na média da OCDE.
- Fora da escola, a Peic/CNC registrou 82% das famílias endividadas em julho de 2026, recorde da série iniciada em 2010.
Por outro lado, há evidência de que ensinar dinheiro na escola funciona quando é feito com estrutura. Um estudo do Banco Central publicado em 2020 acompanhou, por oito anos, estudantes que participaram do piloto de educação financeira no ensino médio em 2010 e 2011: o grupo que recebeu as aulas usou menos cheque especial, com probabilidade 9,03% menor, e menos rotativo do cartão de crédito, com 6,75% menos, no período entre junho de 2016 e dezembro de 2019.
A leitura que fica é direta. A lei abre a porta; quem atravessa é a implementação. E enquanto a LDB discute o texto, programas como o Aprender Valor, do Banco Central, e o Na Ponta do Lápis, do MEC, já operam na prática, com formação, material e adesão de redes.
Conclusão
A LDB é a espinha dorsal da educação brasileira: uma lei de 1996, construída em oito anos de disputa, que organiza tudo o que vem depois dela. Sobre educação financeira, seu papel até aqui foi indireto, ao exigir uma base nacional comum que, por sua vez, acolheu o tema em 2017 e 2018.
Isso pode mudar com o PL 2.979/2023, aprovado no Senado em julho de 2026 e devolvido à Câmara. Se virar lei, a educação financeira passa a ter assento expresso na LDB, como tema transversal e integrador, o que dá estabilidade jurídica ao que hoje depende de resolução.
Para a escola, porém, a pergunta útil não é se o tema está na lei, e sim se ele está no planejamento. Enquanto o Congresso decide o texto, a rede que já formou professores, escolheu material e definiu em quais componentes o tema entra está anos à frente de quem espera a publicação no Diário Oficial.
Perguntas frequentes
A educação financeira já é obrigatória por lei nas escolas?
Depende do que se chama de lei. Não há hoje, na LDB, um artigo que torne a educação financeira conteúdo obrigatório com esse nome. O que existe é a BNCC, norma obrigatória homologada em 2017 e 2018, que traz o tema como contemporâneo transversal e o cita em habilidades de Matemática. Na prática, a escola já tem o dever de abordá-lo.
Qual a diferença entre LDB e BNCC?
A LDB é a lei geral da educação, aprovada pelo Congresso, que define a organização do sistema e exige uma base nacional comum. A BNCC é o documento que detalha quais aprendizagens essenciais cumprem essa exigência, aprovado por resolução do Conselho Nacional de Educação e homologado pelo Ministério da Educação. A LDB manda fazer; a BNCC diz o que fazer.
Se o PL 2.979/2023 for aprovado, a escola terá de criar uma disciplina?
Não. O texto aprovado no Senado prevê a educação financeira como tema transversal e integrador, trabalhado dentro das disciplinas existentes, sem criação de componente curricular específico. A ideia declarada pelos relatores é reforçar a obrigação sem engessar o currículo nem reduzir a autonomia pedagógica das redes e das escolas.
Quem fiscaliza o cumprimento da LDB?
A fiscalização é compartilhada. Os sistemas de ensino, por meio das secretarias estaduais e municipais e dos respectivos conselhos de educação, acompanham o cumprimento nas redes. O Ministério da Educação coordena e avalia em âmbito nacional. Ministério Público e Defensoria também podem atuar quando o direito à educação de um estudante é violado.
A LDB muda com frequência?
Sim. Desde 1996, a LDB já recebeu dezenas de alterações. Só em 2024, por exemplo, foi modificada pela Lei nº 14.945, que reorganizou o ensino médio, e pela Lei nº 15.001, que incluiu requisitos de transparência em matéria educacional. Por isso é importante sempre consultar a versão atualizada no portal da legislação federal antes de citar um artigo.
Enquanto a lei não muda, o que a escola pode fazer?
Pode usar o que já está disponível e é gratuito. A BNCC dá amparo normativo; a plataforma do programa Aprender Valor, do Banco Central, oferece aulas prontas, formação de professores e testes de letramento financeiro; e o programa Na Ponta do Lápis, do MEC, articula essas iniciativas para as redes que aderiram. Nenhum deles depende da aprovação do projeto de lei.