BNCC e educação financeira: o que é a Base e onde o dinheiro entra na aula
O que é a BNCC, quem a escreveu e onde a educação financeira entra na aula, do 1º ano do fundamental ao ensino médio.

Em resumo
- A BNCC define as aprendizagens essenciais da educação básica e foi homologada em 20 de dezembro de 2017 para educação infantil e ensino fundamental e em 14 de dezembro de 2018 para o ensino médio.
- A educação financeira entra na Base como tema contemporâneo transversal da macroárea Economia e aparece expressamente em habilidades de Matemática, como a EF09MA05.
- A Base define o que ensinar, não como ensinar: a tradução para a sala de aula depende do currículo da rede, da formação docente e do material didático.
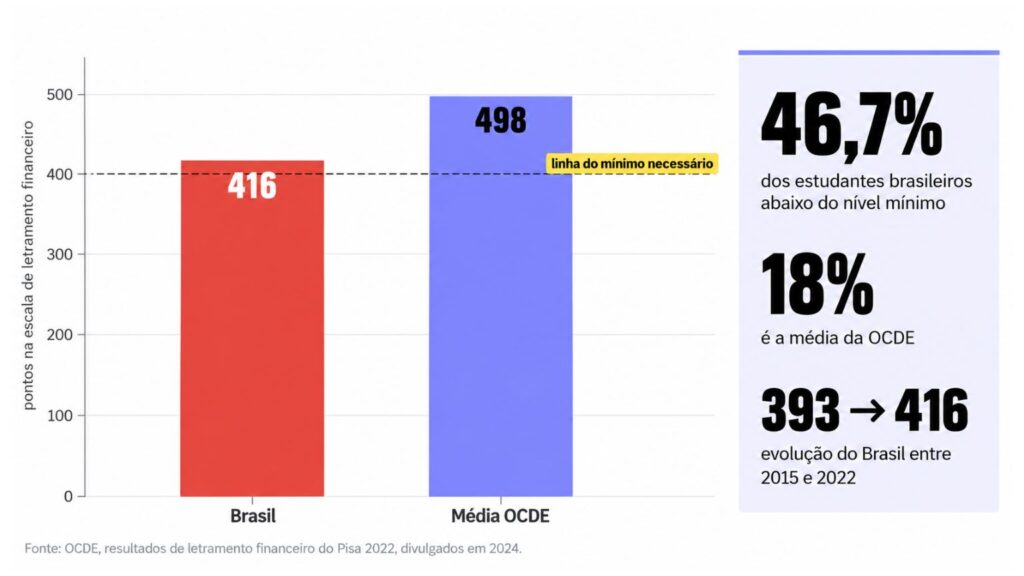
- No Pisa 2022, o Brasil obteve 416 pontos em letramento financeiro contra 498 da média da OCDE, com 46,7% dos estudantes abaixo do nível mínimo de proficiência.
- Ser tema de todas as disciplinas é a maior força e a maior fragilidade da educação financeira na BNCC, porque sem planejamento ela deixa de ser prioridade de alguém.
A Base Nacional Comum Curricular (BNCC) é o documento que define as aprendizagens essenciais que todo estudante brasileiro tem direito a desenvolver na educação básica, e é nela que a educação financeira ganhou status oficial de conteúdo escolar. Na BNCC, educação financeira não é uma disciplina nova: é um tema contemporâneo transversal, que atravessa matérias como Matemática, Língua Portuguesa, Geografia e História. Em Matemática, ela aparece explicitamente dentro de habilidades obrigatórias.
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC), 82% das famílias brasileiras estavam endividadas em julho de 2026, o maior patamar da série histórica iniciada em 2010. E, na avaliação de letramento financeiro do Pisa 2022, divulgada pela Organização para a Cooperação e Desenvolvimento Econômico (OCDE) em 2024, o Brasil marcou 416 pontos contra uma média de 498 dos países da OCDE. Quem não aprende sobre dinheiro na escola costuma aprender depois, no boleto.
A seguir, você vai entender de onde veio a BNCC, quem a construiu, como ela funciona por dentro, onde exatamente o tema dinheiro aparece e o que isso muda (ou não) na vida de crianças e adolescentes.
O que é a BNCC?
A BNCC é uma norma nacional obrigatória que lista as competências e habilidades que todas as escolas do país, públicas e privadas, precisam garantir em cada etapa da educação básica. Ela não é um currículo pronto nem um livro didático: é o piso comum sobre o qual cada rede de ensino constrói o currículo dela. A palavra-chave aqui é referência, não receita.
Na prática, a BNCC responde a uma pergunta simples: o que uma criança de Boa Vista (RO) e uma criança de Pelotas (RS) precisam aprender em comum? Ela define o essencial e deixa espaço para a parte diversificada, aquela que incorpora a cultura, a economia e os desafios de cada território. A Base cobre a educação infantil, o ensino fundamental e o ensino médio.
A BNCC se organiza em três camadas que conversam entre si. Entender essa arquitetura evita o erro mais comum de quem abre o documento pela primeira vez e se perde no meio de centenas de códigos.
| Camada | O que é | Exemplo prático |
|---|---|---|
| Competências gerais | 10 grandes orientações para toda a educação básica | Argumentar com base em fatos e dados |
| Competências específicas | Desdobramento das gerais por área e componente | Raciocinar com conceitos matemáticos no cotidiano |
| Habilidades | Aprendizagens concretas, com código próprio | EF09MA05, sobre porcentagens no contexto financeiro |
Como e por que a BNCC surgiu?
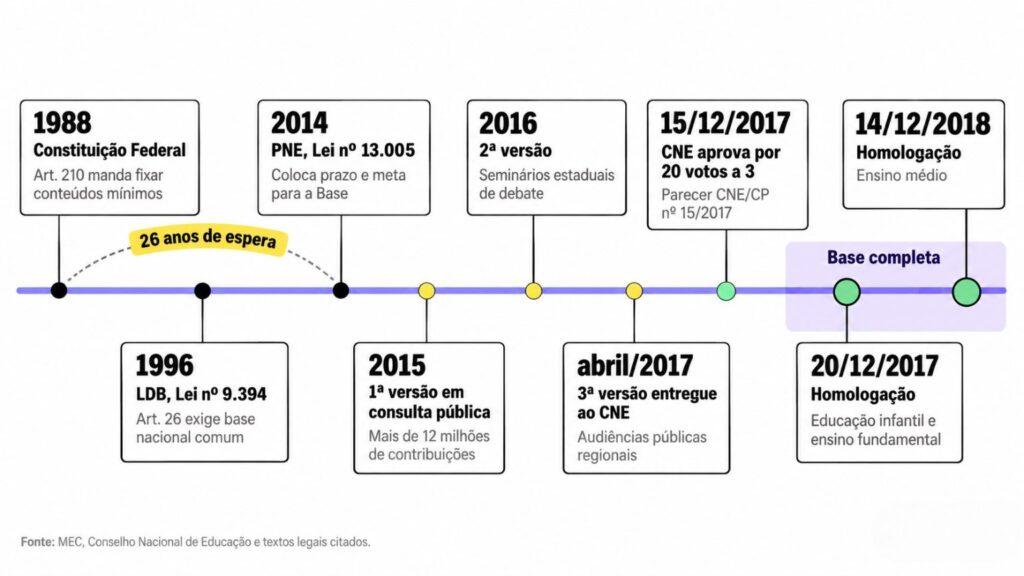
A BNCC nasceu de uma previsão legal que ficou quase trinta anos esperando na fila. A Constituição Federal de 1988, no artigo 210, já mandava fixar conteúdos mínimos para o ensino fundamental. A Lei de Diretrizes e Bases da Educação Nacional (LDB), de 1996, repetiu a exigência de uma base nacional comum, e o Plano Nacional de Educação (Lei nº 13.005, de 2014) finalmente colocou prazo e pressão política no assunto.
O motivo por trás da Base é a desigualdade. Sem um conjunto comum de aprendizagens, cada rede definia o que queria, o material didático variava sem critério e o estudante que mudava de cidade virava órfão curricular. A BNCC foi desenhada para dar previsibilidade ao sistema, orientar a formação de professores, a produção de materiais e as avaliações externas.
A elaboração começou em 2015 e passou por três versões:
- A primeira foi aberta à consulta pública ainda em 2015 e, segundo relato do então secretário de Educação Básica do Ministério da Educação (MEC) Manuel Palácios, reuniu mais de 12 milhões de contribuições. A
- A segunda versão foi debatida em seminários estaduais em 2016.
- A terceira chegou ao Conselho Nacional de Educação (CNE) em abril de 2017 e passou por audiências públicas regionais.
O desfecho veio em duas etapas. O parecer e a resolução da Base para educação infantil e ensino fundamental foram aprovados pelo CNE em 15 de dezembro de 2017, por 20 votos a 3, e homologados pelo MEC em 20 de dezembro de 2017, com a Resolução CNE/CP nº 2/2017. A etapa do ensino médio só foi homologada em 14 de dezembro de 2018, pela Resolução CNE/CP nº 4/2018.
Quem elaborou a BNCC?
A BNCC foi escrita por equipes técnicas coordenadas pelo MEC, revisada pelo CNE e homologada pelo ministro da Educação. Não foi obra de uma pessoa nem de uma instituição isolada. Participaram especialistas de universidades, professores da educação básica, associações científicas de cada área, além de Consed e Undime, as entidades que representam, respectivamente, os secretários estaduais e os dirigentes municipais de educação.
O processo também teve alguns atritos. O conselheiro César Callegari, que presidia a comissão da BNCC no CNE, deixou o cargo em julho de 2018, em desacordo com a condução da etapa do ensino médio. Houve crítica de entidades acadêmicas sobre o peso de organizações privadas na formulação e sobre o ritmo das últimas versões.
Essa disputa explica por que a Base é um documento de consenso possível, não de consenso total. Vale lembrar disso quando alguém tratar a BNCC como verdade revelada ou como vilã absoluta: ela é uma norma construída em negociação, com virtudes e limites bem visíveis.
Como a BNCC funciona na prática?
A BNCC funciona como uma régua: ela diz o que precisa ser aprendido, e não como ensinar. Cada rede de ensino usa a Base para construir ou revisar seu currículo, e cada escola transforma esse currículo em proposta pedagógica, plano de aula e avaliação. Entre o texto da Base e a sala de aula existem pelo menos três traduções.
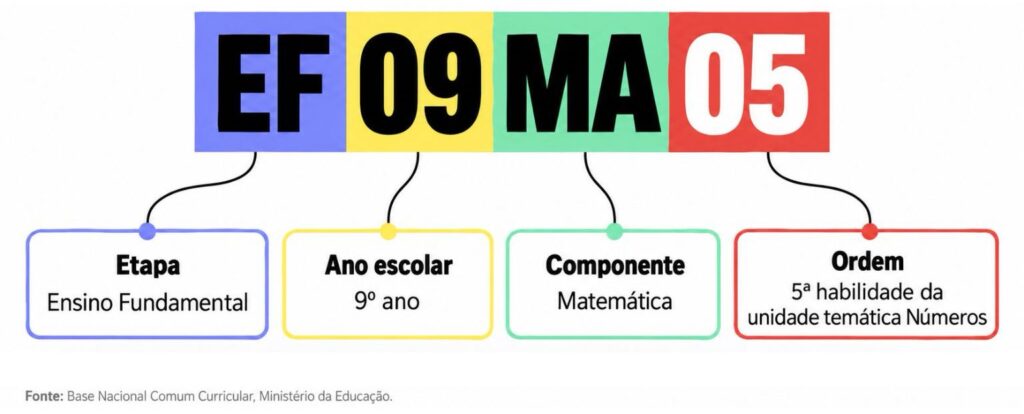
O coração operacional são as habilidades, identificadas por códigos alfanuméricos. Em EF09MA05, por exemplo: EF significa ensino fundamental, 09 é o ano, MA é Matemática e 05 é a ordem da habilidade dentro da unidade temática. Esse código é o que aparece nos planos de aula, nos livros didáticos e nos relatórios de aprendizagem.
Para gestores de escolas, o ponto de atenção é outro. A BNCC não vem com carga horária, material ou formação embutidos. Ela gera obrigação de resultado, não de método, o que significa que a qualidade da implementação depende de currículo bem escrito, formação continuada e material adequado.
Onde a educação financeira aparece na BNCC?
A educação financeira aparece na BNCC em dois lugares distintos: como tema contemporâneo transversal e como conteúdo explícito de habilidades de Matemática. Entender essa dupla entrada é o que separa uma aula bem construída de um mural de cofrinho na parede.
Como tema transversal, a educação financeira integra a macroárea Economia, do lado de trabalho e educação fiscal, conforme o guia de Temas Contemporâneos Transversais publicado pelo MEC em 2019. Tema transversal significa que ele deve ser trabalhado dentro das disciplinas já existentes, conectado a situações reais, e não em uma matéria separada.
Como conteúdo de Matemática, o tema é citado no próprio texto das habilidades. A mais conhecida é a EF09MA05: “resolver e elaborar problemas que envolvam porcentagens, com a ideia de aplicação de percentuais sucessivos e a determinação das taxas percentuais, preferencialmente com o uso de tecnologias digitais, no contexto da educação financeira”. No ensino médio, as habilidades de Matemática avançam para juros simples e compostos, taxas, índices socioeconômicos e análise de propostas de crédito.
A tabela abaixo mostra como a mesma ideia pode ser desdobrada em diferentes etapas, respeitando a maturidade de cada faixa etária.
| Etapa | Foco possível | Componente que puxa o tema |
|---|---|---|
| Anos iniciais do fundamental | Diferença entre querer e precisar, valor do dinheiro, troca | Matemática e Língua Portuguesa |
| Anos finais do fundamental | Porcentagem, orçamento, comparação de preços, juros | Matemática e Geografia |
| Ensino médio | Crédito, juros compostos, impostos, projeto de vida | Matemática e Ciências Humanas |
Para que serve a BNCC no dia a dia da escola?
A BNCC serve para organizar decisões que antes eram tomadas no improviso. Ela orienta a escrita dos currículos das redes, a avaliação de livros didáticos no Programa Nacional do Livro e do Material Didático, os programas de formação de professores e as matrizes de avaliações externas.
Para o professor, a utilidade mais concreta é o alinhamento. Quando a habilidade está clara, fica mais fácil escolher o que ensinar, o que avaliar e o que deixar para o ano seguinte. É a diferença entre “dar o conteúdo de porcentagem” e “garantir que o estudante compare duas propostas de parcelamento e justifique a escolha”.
Para o gestor de escola, a BNCC é também instrumento de equidade interna. Ela permite perguntar, com dado na mão, se todas as turmas da escola estão desenvolvendo as mesmas aprendizagens essenciais, ou se o acesso ao conhecimento depende do professor que caiu na turma.
Qual é o impacto da BNCC na educação financeira de crianças e adolescentes?
O impacto da BNCC na educação financeira é real, mas desigual: ela legitimou e organizou o tema, sem garantir que ele chegue à sala de aula. Depois de 2017, educação financeira deixou de ser projeto de professor voluntarioso e virou conteúdo com respaldo normativo. Isso destravou material didático, formação e política pública.
Os números mostram que o salto ainda é modesto. No Pisa 2022, 46,7% dos estudantes brasileiros ficaram abaixo do nível 2 de proficiência, considerado o mínimo para decisões financeiras básicas, enquanto a média da OCDE foi de 18%. Houve avanço desde 2015, quando o país marcou 393 pontos e 53,3% dos estudantes estavam abaixo desse nível, mas a distância segue grande.
O calcanhar de aquiles é o próprio formato transversal. Quando um tema é responsabilidade de todos, corre o risco de não ser prioridade de ninguém. Sem formação específica, material pronto e espaço no planejamento, a educação financeira vira menção de rodapé em uma aula de porcentagem.
Erros comuns ao levar educação financeira para a BNCC
Alguns deslizes se repetem nas redes e derrubam o resultado. Eles não são falta de boa vontade: são falta de desenho. Os quatro mais frequentes aparecem abaixo.
- Confundir educação financeira com matemática financeira. Calcular juros é cálculo. Decidir se vale a pena pegar o crédito é educação financeira. A BNCC pede as duas coisas, nessa ordem de importância.
- Transformar o tema em palestra de banco. Conteúdo patrocinado por quem vende o produto tende a virar propaganda. A escola é espaço de formação crítica, inclusive sobre o próprio sistema financeiro.
- Falar de investimento antes de falar de orçamento. Em um país com 82% das famílias endividadas, segundo a Peic/CNC de julho de 2026, a conversa começa em gasto, dívida e prioridade.
- Deixar tudo com o professor de Matemática. Português, História e Geografia têm entradas naturais no tema, de leitura de contrato a história da inflação brasileira.
Conclusão
A BNCC é a regra do jogo do currículo brasileiro, e foi ela que deu endereço oficial à educação financeira na escola, como tema contemporâneo transversal e como conteúdo expresso de habilidades de Matemática. Esse reconhecimento normativo é um avanço que levou quase trinta anos para sair do papel, contado desde a previsão constitucional de 1988.
Reconhecimento, porém, não é aprendizagem. Os resultados do Pisa 2022 mostram que o estudante brasileiro ainda chega aos 15 anos sem o mínimo de letramento financeiro, e o formato transversal, sem apoio concreto, tende a diluir o tema. A diferença entre a BNCC no papel e a BNCC na aula se chama currículo bem escrito, formação de professor e material de qualidade.
Perguntas frequentes
A educação financeira é obrigatória pela BNCC?
Sim, no sentido de que a BNCC é norma obrigatória e traz a educação financeira como tema contemporâneo transversal, além de citá-la no texto de habilidades de Matemática que precisam ser desenvolvidas. O que não existe é obrigação de criar uma disciplina específica com esse nome. A rede de ensino decide como distribuir o tema entre os componentes curriculares.
Educação financeira é a mesma coisa que matemática financeira?
Não. Matemática financeira é a ferramenta de cálculo, com juros, porcentagens e taxas. Educação financeira é a formação para decidir: comparar opções, entender o custo real de uma dívida, planejar gastos e reconhecer propaganda enganosa. A BNCC pede as duas, com a matemática a serviço da decisão, e não o contrário.
A partir de que ano a escola pode trabalhar educação financeira?
Desde os anos iniciais do ensino fundamental, com temas proporcionais à idade, como diferença entre desejo e necessidade, noção de troca e valor das coisas. Nos anos finais entram porcentagem, orçamento e comparação de preços. No ensino médio, o foco avança para crédito, juros compostos, impostos e projeto de vida. Não existe idade mínima prevista na Base.
Quem fiscaliza se a escola está cumprindo a BNCC?
O acompanhamento é feito pelos sistemas de ensino: secretarias municipais e estaduais de educação e respectivos conselhos de educação, com referência nas normas do Conselho Nacional de Educação. Na prática, o alinhamento aparece nos currículos homologados, nos materiais adotados e nos resultados das avaliações externas, que usam as habilidades da Base como referência.
A BNCC do ensino médio mudou com a reforma de 2024?
A Lei nº 14.945, de 2024, reorganizou o ensino médio, alterando a distribuição entre formação geral básica e itinerários formativos previstos na LDB. A BNCC segue como referência das aprendizagens essenciais da etapa. Para saber exatamente o desenho vigente na sua rede, consulte o currículo estadual atualizado, já que a implementação varia entre os estados.
Onde encontro material gratuito alinhado à BNCC para falar de dinheiro?
A plataforma do programa Aprender Valor, do Banco Central, oferece aulas prontas, cursos para professores e gestores e testes de letramento financeiro, com organização alinhada à BNCC e acesso gratuito. Ela também é a plataforma oficial de recursos do programa Na Ponta do Lápis, do MEC. O cadastro é feito pela própria escola ou pelo profissional de educação.